「お金を使うのがもったいない」と感じるのはなぜ?損得と幸福の分け方
「これ、本当に買ってもいいのかな」。カートに商品を入れたまま、決済ボタンの手前で何十分も悩んでしまう。ようやく支払ったあとも、「もっと安いお店があったかもしれない」と、決済金額を眺めながら考え続けてしまう。人へのお土産なら迷わず選んで買うことができるのに、自分へのご褒美となるとなぜか手が止まる。思い当たることはないでしょうか?
先にお伝えしておくと、その「もったいない」という感覚は、直さなければいけない悪いクセというわけではありません。むしろ、大切にしていただきたい感性です。また、マイホームの頭金や独立のための準備金のように、貯める目的がはっきりしているときの節約は、見直す必要はありません。それは我慢ではなく、決めた目的のためにお金を使う前提で貯めている状態だからです。
この記事でお伝えするのは、使う目的が定まらないままに「とにかくお金を減らしたくない」という気持ちだけが先走る場合についてです。私は独立して10年以上、『お金モテ®』というお金との上手なつきあい方をお伝えしてきました。この記事では、もったいないと感じるご自身を理解し受け入れたうえで、お金の『4つの窓』というものさしでお金の使い方を4つに分けて、そこから次の一歩を見つけるところまでをお話ししていきます。
「お金を使うのがもったいない」|その罪悪感は、いつ身についたのか?
「もったいない」という言葉は、本来、とても美しい感性や感覚を表しています。まだ使うことができるものを捨てない。いただいたご縁や時間を粗末にしない。物にも人にも敬意を払う方だからこそ、この感覚が育つのです。
ところが、この感覚の矛先が自分に向いた瞬間に、「まだ使うことのできるものを大切にしよう」が、「自分のためにお金を支払うのはもったいない」に置き換わってしまう、ということが起きます。この置き換えが起きたときに顔を出すのが、自分にお金を使うことへの『罪悪感』なのです。
では、この置き換えは、いつ起きたのでしょうか?多くの場合、特定の大きな出来事が原因というよりも、家庭でお金の話が出るたびに空気が重くなった、欲しいと口にしたらワガママだと言われた、などのお金にまつわる出来事を、大人になる過程で繰り返し経験することで、「お金を使うこと」と「後ろめたさ」が感覚として結びついているケースがよく見られます。そして大人になり、自分で稼いだお金を使う場面にまで、その感覚が蘇ってくるのです。
ですので、もったいないと感じてしまうご自身を、まずは責めないで欲しいなと思います。その感覚は決して意志の弱さから出てくるものではなく、長い時間をかけて身につけた感覚が、あなたを守ろうとして出ているだけだからです。原因はご自身の性格ではなく、これまで受け取ってきた「お金観」の側にあります。
お金を使うことと後ろめたさとの結びつきは、心理学で「認知の歪み」と呼ばれているものに近い状態です。アメリカの精神科医アーロン・ベックが1960年代に体系化した認知療法で扱われてきた、事実とご自身の解釈がいつの間にか入れ替わってしまう思考のクセのことです。
例えば「自分のために使うお金は無駄になる」「1つ贅沢をしたら歯止めが利かなくなる」などが挙げられますが、どちらも事実ではなく解釈のひとつにすぎません。認知療法では、その解釈を紙に書き出して事実と並べてみる、という進め方をします。ですので、もったいないと感じた瞬間に、何が事実で、何がご自身の解釈なのかを仕分けしてみることをオススメします。
もう1つ、見落とされやすいポイントがあります。それは、持っているお金の量が、自分の価値を測り、自分を認めるためのたった1つのものさしになっているケースです。数字としてのお金の量が増えていることだけが「ちゃんとやれている」「自分には価値があるんだ」という証明になっていると、お金を使う行為は、自分で自分の価値を下げる行為に感じてしまいやすくなります。もったいないと感じる正体が節約ではなく自己承認のほうにあるのなら、いくらお金を貯めても安心は訪れません。なぜなら、数字には際限がないからです。結果、もっとお金を、もっとお金を、となっていって基準が上がり苦しくなりがちなので注意が必要だと言えるでしょう。
「お金はあるのに怖くて使えない」のはなぜ?使わないお金も目減りしている
貯金はあるのに使うことができない。そんなお金のお悩みも少なくありません。口座残高が増えても怖さが減らないのは、金額が足りないからではなく、多くの場合、何に使うのかを決めるためのものさしを持っていないからです。そしてもう1つ、多くの方が見落としやすい落とし穴があります。それは、使わずに口座や現金で置いてあるお金も、実は少しずつ目減りしているという事実なのです。
例えば100万円を、金利のほとんど付かない普通預金に10年間置いたとします。日本銀行が「物価安定の目標」として掲げている年2%のペースで物価が上がっていくと、10年後にその100万円で買うことのできるものは、現在の82万円分ほどになります。数字は100万円のまま1円たりとも減っていないのにも関わらず、18万円分もの価値が消えている計算です。
それは目の前の物価上昇という形で現れます。経済学ではこれを「通貨の購買力が減った」と表現しますが、使わないことで守ったつもりのお金が、物価が上がる局面では、実際に価値が目減りしていくのです。これが、使わないという選択にも目にみえないところで損することがあるという意味になります。
そして、使わないことで目減りしていくのは、お金の価値だけではありません。人とのつながりもまた、気づかないうちに薄れていくことがあります。例えば、友人から食事に誘われたときに、会いたい気持ちよりも先に金額のほうが気になってしまい、断ってしまう。お世話になった方への贈り物を選ぶときにも、相手の喜ぶ顔よりも値段のほうに目がいってしまう。そうした選択を積み重ねてしまうと、気がつけば誘われる回数そのものが減っていた、ということが起きてしまうのです。たとえ口座のお金は残っていても、その人と一緒に楽しく過ごすことのできたはずの時間を、あとから取り戻すことはできないのです。
だからと言って、慌ててお金を使いましょうというお話ではありません。お伝えしたいのは、「使う」と「使わない」のどちらにも必ず失うものがあるということです。使えば残高が減り、使わなければお金の価値とお金を使う時間が減っていきます。だからこそ、使うと決めたときには、ご自身のエネルギー(体温)の上がる使い道に使うことで、体感レベルで納得のできる、いい使い方になりやすいのです。
ちなみに、お金の価値の目減りへの対策として資産運用(投資)という選択肢もありますが、この記事では扱いません。お伝えしたいのは増やし方ではなく、手元にあるお金の使い方のほうだからです。具体的な運用のご相談は、資格を持つ専門家へどうぞ。
いくらあれば安心なのか?必要額を見える化する3つの手順
将来が不安でなかなかお金を使うことができないとお感じの場合には、まずは数字を見える化してしまいましょう。正体不明のまま頭のなかだけで考え続けると、不安がどこまでも膨らんでいって、目の前の数百円まで「使ってはいけないお金」になってしまうからです。
- 1か月の生活費を計算しましょう。家賃や食費や固定費を、直近3か月の平均で計算します。
- その6か月分を「生活防衛資金」として、別の口座に分けておきましょう。
- 残ったお金のうち、1か月に自分のために使ってもいい金額を決めましょう。金額の大小は問いません。
ここまで出すと、「いくらあれば安心なのか」が金額として姿を現します。生活防衛資金があるからこそ次の一歩に挑戦することができます。細かい試算はファイナンシャルプランナーなど専門家の得意分野ですので、ここでは踏み込みません。それでも、この3つを決めておくだけで、使っても大丈夫な金額の枠がはっきりして、この枠のなかで使うお金には、罪悪感を感じにくくなりますので、ぜひ一度やってみることをオススメします。
あなたのお金との関係性は?
不安で使えない側?それとも受け取るのに抵抗がある側?
「使えない自分」を変えようとする前に|損得の感情と、幸福の感情を仕分けする
この感覚をお持ちの方の多くは、自分のためにお金を使うことのできないご自身を、なんとか変えようとします。ちょっと無理して高い買い物をしてみたり、今月は自分のご褒美にとちょっと贅沢な使い方をしてみる、など。ところが、お金を使ったあとに残るのは罪悪感だけで、翌日にはまた元どおりになっている。よくあるケースです。
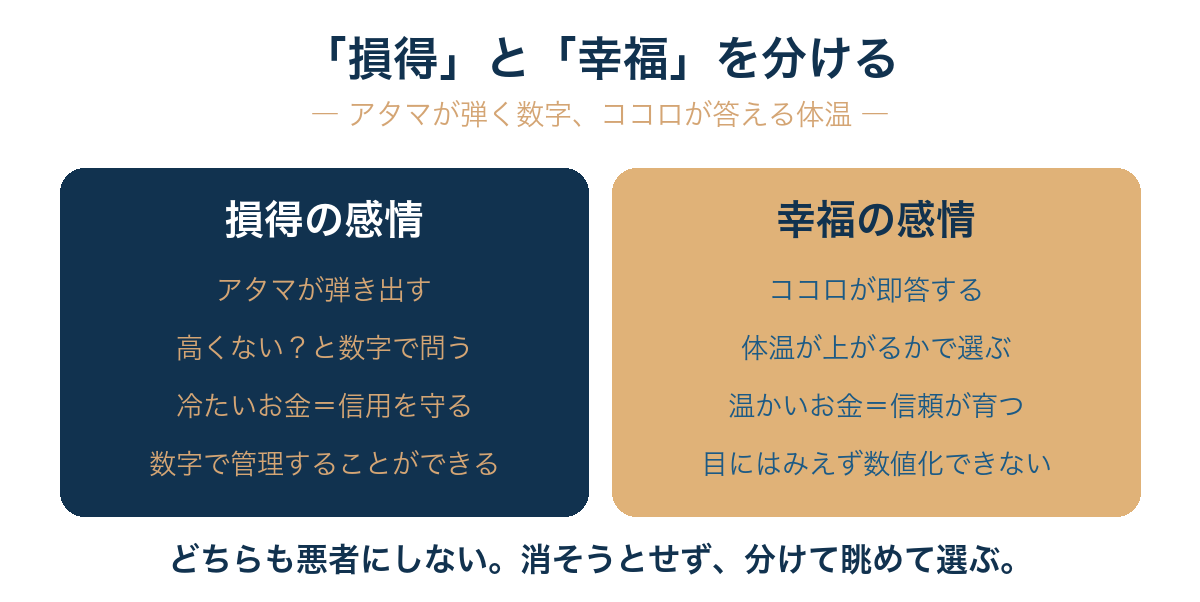
この方法がうまくいかない理由はシンプルです。感情は、意志の力で無理に消そうとしても、なかなか消えてくれるようなものではないからです。ですので、消そうとするのではなく、仕分けすることをオススメしています。仕分けするのは、損得の感情と、幸福の感情の2つです。
ここで、私の体験談を1つさせてください。現在、仕事で使っているとあるツールの月額プランを、月110USドルから月220USドルへと引き上げたときのことです。私のアタマは、すぐに「えっ月3万円超え?さすがに高くない?」と言ってきました。為替レートまで持ち出して、わざわざ日本円建ての計算までしてくれたほどです。ところが、ココロのほうは1ミリも迷いませんでした。結果、そのまま220USドルで申し込んで、気がつけばそのツールを使って仕事に没頭していたのです。
私のアタマが弾き出したのが損得の感情で、ココロが答えたのが幸福の感情です。ここで大切なのは、どちらか一方を悪者にしないことです。損得の計算は、お金モテ®で『冷たいお金』と呼んでいる、「信用」から生まれ、数字で管理することのできるお金を守るために欠かせません。
一方の幸福の感情は、『温かいお金』と呼んでいる、「信頼」から生まれ、誰かに喜ばれ感謝されることで貯まっていくお金を得るために欠かせません。こちらは目にみえず、数値化することもできませんが、これが多い方ほど、良好な人間関係に恵まれ、人に喜ばれ感謝されながら好きな仕事をされています。
ですので、順番はこうなります。もったいないという感情は、出てきたそのままに感じ尽くしてください。そのうえで、感情とは関係なく、今の自分にとって必要だと感じる選択をするのです。私が30代前半に株とFXで短期トレードをしていた頃、マーケットから半ば強制的に身につけさせられた考え方ですが、お金の使い方にもそのまま当てはまります。もったいないと感じながらお金を使っても問題はありません。感情が消えるのを待つ必要はないのです。
なお、お金のことを考えると眠れない、動悸がするといった症状が出ている場合には、この記事でお伝えする範囲を超えています。我慢して独りで抱えずに、お早めに心療内科やカウンセリングなど、専門家の力を借りることをオススメします。
あなたのお金の使い方はどのタイプ?お金の『4つの窓』
ここから、ご自身のお金の使い方を眺めるための便利な『ものさし』をお渡しします。それがお金の『4つの窓』です。使うのは2本の軸だけのカンタンなものです。横の軸は、消費か投資か、を測ります。今の自分の満足のために使うのか、未来の自分のために使うのかを仕分けする軸となっています。
一方、縦の軸は、そのお金の使い方でご自身のエネルギー、つまり体温が上がるか下がるか、を測ります。使った瞬間だけでなく、あとからふり返ったときにどうだったかまでを含めて眺めて仕分ける軸となっています。この2本の軸で、支出は4つに分かれることになります。
- A 自己投資(投資×体温が高い)……自分の未来の可能性と『あり方』を育てるために使うお金です。
- B 自己満足(消費×体温が高い)……自分の体温が上がる、心地よい消費です。
- C “事故投資“(投資×体温が低い)……自己投資のつもりで支払ったのに、何の結果にもつながらず、支払ったお金だけが溶けてなくなってしまった出費です。
- D “必要経費”(消費×体温が低い)……生活を支えるために、消極的に支払っている出費です。
では、ご自身のお金は、どの窓に多く流れているでしょうか?4つのタイプで見ていきましょう。
Aの窓が多い方は、学びや経験に熱心な傾向にあると言えるでしょう。ただし、支払うこと自体で満足してしまうと、未行動になりやすく、結果につながらないまま次の講座などを探しはじめ、Cの窓へ滑り落ちていくことになります。
Bの窓が多い方は、自分の体温が上がる使い方をすでにご存知です。ただ、気をつけたいのは、体温が上がっているつもりのまま繰り返しているうちに、いつしかDの窓へと移ってしまいやすいことです。惰性で使い続けていくと、心地よさよりも罪悪感のほうが強くなりがちですのでご注意ください。
Cの窓が多い方は、努力を惜しまず、成長や挑戦がお好きな方が少なくありません。私自身、30代前半に株とFXへ人生を賭けるつもりでのめり込み、結果、1,000万円超を溶かしました。あれはまさに”事故投資”だったと言えます。使ったお金は、何の結果にもつながらないまま泡のように消えていきました。
そして、Dの窓が多い方です。「お金を使うのがもったいない」と感じている方の多くは、ここに偏っている傾向にあります。お金を使っているのは生活に必要なものばかりで、自分の体温が上がる支出がほとんどない。減っていく数字だけをみているので、支払うたびに気持ちまで目減りしていくことになります。
ご自身のお金の使い方の傾向をもっと詳しく確かめたい場合には、自分にお金を使うことができない理由でお伝えしている記事もあわせてご覧ください。
この4つは、良い窓と悪い窓に分けるための分類ではありません。Cの”事故投資”も、使う時点ではAの自己投資のつもりで支払っているものだからです。ここでみていただきたいのは、良し悪しではなく『ご自身のお金の使い方の偏り』になります。そのうえで、何にお金を使っていけばいいのかを決める軸はたった1つ。「この使い方で、自分の体温は上がるのか?」。この問いにYesと答えることのできる使い方を、少しずつ増やしていくことをオススメします。

D必要経費からB自己満足へ|小さな「使ってよかった」を1つ増やす
さきほどの、必要額を見える化する3つの手順で、使っても大丈夫な金額の枠がみえてきたと思います。ところが、枠がみえてきたのにどうしても手が動かないことがあります。その場合は、Bに使おうとする前にDを見直すことをオススメします。
Dの出費は「支払わざるを得ないもの」だと、ひとまとめに思われがちです。ですが、よく確かめてみると、暮らしを支えている大切な支出と、支払わざるを得ないと思い込んでいただけの出費とが、混ざっていることが多いのです。前者はそのまま残してかまいません。一方で、後者は以下の例のように上手に『引き算』していきましょう。
- 使っていないサブスクを解約してみましょう
- 惰性で続いている固定費を1つだけやめてみましょう
- 気の進まないおつきあいは会う頻度や回数を減らしてみましょう
大切なのは、この引き算がただの節約のためではないという点です。浮いたお金は、そのまま貯金へ回すのではなく、Bの窓へとシフトさせます。このDの見直し→Bへのシフトというひと手間を加えることで、「もったいない」気持ちが強まって手が動かない状況に陥ることを防ぐことができるのです。
Bにシフトさせる金額は小さくてかまいません。金額の大きさは関係がないからです。例えば、いつも我慢しているものを1つ買ったり、訪れたかった場所への交通費に使ったり、久しぶりに会う人との食事代に使う、などなど。お世話になっている方へ贈り物をするのに使うのもいいでしょう。特に体温が上がりやすいのは、高価なモノを買うよりも、体験や経験を買う、学びや旅行に使う、誰かへのプレゼントや時間の節約に使ったときだと言われていますので参考にされてください。
そのうえでオススメしたいのが、『お金観察日記』です。やり方は簡単で、支払ったお金を4つの窓のどこにあてはまるのかを分類して、そのときご自身の体温が上がったかどうかを書き添える方法です。まずは3日間だけで十分です。そうすることで、見つけきれなかった、減らすことのできるDの出費にも気づきやすくなりますので。同時に、金額の大小にかかわらず、ご自身の体温を上げてくれる使い方もみえやすくなるのでオススメです。
これを繰り返していくことで、「ここにお金を使ってよかった」と感じることのできる支出が、1つ、また1つと増えていきます。これは小さく何度も繰り返すことに意味があります。お金を使うことへの抵抗感や恐れは、回数を重ねるごとに薄れていくからです。
Bの窓への使い方が増えてくると、何が変わるのでしょうか?まず、支払ったあとに残るものが変わります。レシートを見ながら金額をふり返る時間が減って、代わりに「これは良かったなあ」と振り返ることのできる思い出が増えていきます。そうすることで、貯金そのものへの見方も次第に変わっていきます。1円も減らさないようにと抱えていた残高が、ご自身の体温の上がる使い方をするための『手段』へと役割を変えていきます。たとえ数字は同じでも、意味づけのほうが変わっていくのです。
その「もったいない」を、これから何に向けますか?
もったいないという感覚は、手放さなくて大丈夫です。捨ててしまうと、お金や物や人を大切にする感性まで、一緒になくなってしまうからです。ですので、変えるのはお金の使い先のほうであり、A〜Dのどこに使うのかを日頃から意識することなのです。
私は独立するとき、興味の持てないことや、やりたいと思えないことは、仮にお金になったとしても引き受けないと決めました。当時は甘い考えだと言われることもありましたが、そのとき自分でそう決めたからこそ、10年以上この活動を続けることができたと感じています。お金がどれだけ残っていても、使わないまま過ぎた時間は戻ってきません。会いたい人に会い、行きたい場所へ行き、美味しい食事を一緒に楽しむ。そのためにこそ、お金を使いたいと私は考えています。
お金は、今の自分の『あり方』が、スクリーンに映し出された影のような存在だと言えます。影の形が気に入らないからといって、影だけを直そうとしても、何も変わりません。動かすことができるのは、実体であるご自身の『あり方』のほうだからです。もったいないと感じる感性は保ったままに、お金の使い先を、ご自身の体温の上がる方向へと少しずつシフトさせていく。それを続けていくことで、影としてのお金も少しずつ変わっていくのです。
あなたのお金は、D”必要経費”の窓に偏っていますか?
それとも、体温の上がるBの窓へと流れはじめていますか?
あわせて読みたい

\ 最後まで読んでくれたあなたへ /
あなたは、どのタイプ?
どうすればもっとお金と上手くつきあえるのか?
「次の一歩」が1分で分かります。
タイプ別『レベルアップの書』を無料プレゼント中。